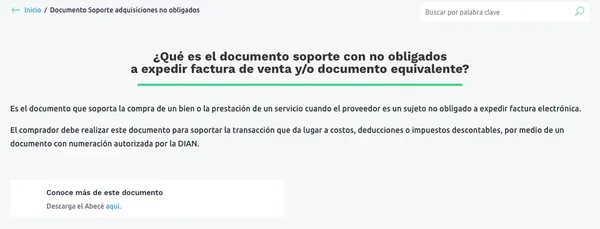
Respuesta corta: el documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar es el documento que emite el comprador cuando le compra un bien o un servicio a alguien que no está obligado a expedir factura ni documento equivalente: por ejemplo, una persona natural no responsable de IVA o un proveedor del exterior sin residencia fiscal en Colombia. Sin ese documento, el costo, la deducción o el IVA descontable de esa compra no tiene el soporte que exige el artículo 771-2 del Estatuto Tributario. En el caso del IVA descontable, además se exige acreditar la retención en la fuente practicada. Si el comprador es facturador electrónico, debe generarlo en forma electrónica, con numeración autorizada por la DIAN y un código único (CUDS), y transmitirlo a la DIAN según la Resolución DIAN 000167 de 2021, hoy compilada en la Resolución 000227 de 2025. Si el comprador no es facturador, lo sigue haciendo en papel y no lo transmite.
¿Cuándo es obligatorio el documento soporte y en qué casos se usa?
El punto de partida es el inciso 3 del artículo 771-2 del Estatuto Tributario: cuando no existe la obligación de expedir factura o documento equivalente, la compra que da lugar a costos, deducciones o impuestos descontables debe probarse con un documento que cumpla los requisitos mínimos que fije el Gobierno. Esos requisitos están en el artículo 1.6.1.4.12 del Decreto 1625 de 2016 (DUR tributario) y en la Resolución 000167 de 2021.
La Resolución 000167 (art. 3, hoy art. 1.5.2.2.2 de la Resolución 000227 de 2025) obliga a generarlo en forma electrónica y transmitirlo a la DIAN a los compradores que sean facturadores electrónicos, contribuyentes de renta y responsables de IVA, que compren a no obligados a facturar y necesiten soportar costos, deducciones o IVA descontable. La implementación electrónica venció el 1 de agosto de 2022 (art. 6, modificado por la Resolución 000488 de 2022).
Si el comprador no es facturador electrónico, el documento se genera en forma física, sin transmitirlo, y se conserva por si la DIAN lo pide. También puede hacerlo electrónico de forma voluntaria en el servicio gratuito.
¿Quiénes no están obligados a facturar?
El artículo 1.6.1.4.3 del DUR 1625 de 2016 trae la lista. Estos son los casos que más generan documento soporte en una pyme o en una firma contable:
- Personas naturales no responsables de IVA (parágrafos 3 y 5 del art. 437 del ET), siempre que cumplan todas las condiciones: entre ellas, ingresos brutos de la actividad inferiores a 3.500 UVT en el año anterior o en el año en curso ($183.309.000 con la UVT 2026 de $52.374, fijada por la Resolución DIAN 000238 de 2025), un solo establecimiento y no ser usuarios aduaneros. Es el caso típico del pequeño agricultor o del independiente que no factura.
- Personas naturales que solo venden bienes excluidos o prestan servicios no gravados, con ingresos brutos de esas actividades inferiores a 3.500 UVT.
- Prestadores de servicios electrónicos o digitales desde el exterior, sin residencia fiscal en Colombia. En el Concepto 1932 (interno 192) del 13 de febrero de 2025, la DIAN respondió que los pagos a plataformas como Meta Ads o Google Ads no se soportan con el extracto bancario ni con el comprobante de la plataforma: el contribuyente debe generar el documento soporte para que el costo sea aceptado.
- Bancos, corporaciones financieras, compañías de financiamiento y ciertas cooperativas en sus operaciones financieras (para ellos vale el extracto), el transporte público urbano o metropolitano de pasajeros, en esa actividad, y las juntas de acción comunal, estas últimas siempre que no requieran solicitar devolución o compensación de saldos a favor en IVA (numeral 9, adicionado por el Decreto 442 de 2023).
Los pagos laborales no van por esta vía: tienen su propio soporte, la nómina electrónica. Y en la importación de bienes el soporte es la declaración de importación (art. 1.6.1.4.12 del DUR). Y si un no obligado decide facturar, queda tratado como obligado: pide su factura.
Requisitos y plazos de transmisión
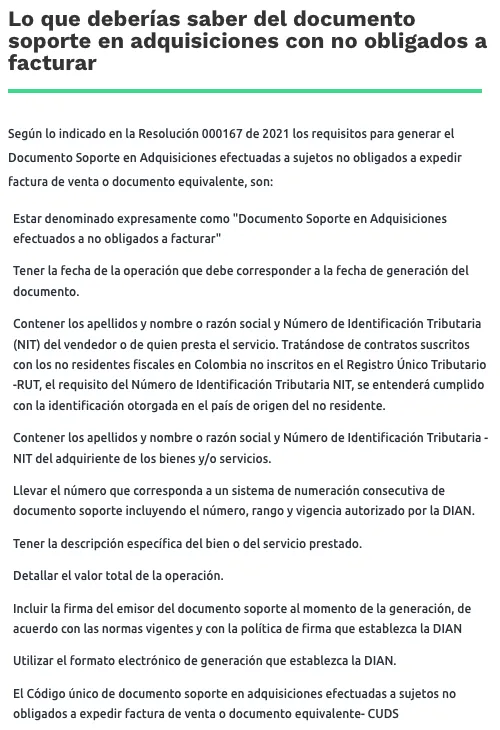
El documento soporte electrónico debe cumplir el artículo 1.6.1.4.12 del DUR y el artículo 4 de la Resolución 000167 de 2021. En la práctica, esto es lo que debe llevar:
- La denominación expresa "documento soporte en adquisiciones efectuadas a no obligados a facturar".
- La fecha de la operación y la fecha de generación. El Decreto 442 de 2023 modificó este numeral del DUR; el art. 4 de la Resolución 000167 conserva el texto anterior (fechas coincidentes), pero prevalece el decreto. En la práctica, el plazo de transmisión (en el momento de la compra o al cierre de la semana) limita la diferencia entre ambas fechas.
- Nombre o razón social y NIT del vendedor o prestador. Si es un no residente sin RUT, basta la identificación de su país de origen.
- Nombre o razón social y NIT del comprador.
- Numeración consecutiva con número, rango y vigencia autorizados por la DIAN.
- Descripción específica del bien o servicio.
- Valor total de la operación, con el IVA discriminado cuando aplique.
- Firma digital del emisor, que es el comprador.
- Formato electrónico XML definido por la DIAN.
- El CUDS (código único de documento soporte), un valor alfanumérico que se calcula con los datos del documento según el anexo técnico (art. 9 de la Resolución 000167).
Va en español y en pesos colombianos, aunque puede mostrar también otra moneda (art. 24), algo útil en compras al exterior.
¿En qué plazo se transmite a la DIAN?
Según el parágrafo del artículo 10 de la Resolución 000167 (hoy art. 1.5.2.3.4 de la Resolución 000227 de 2025), tienes dos opciones:
| Modalidad | Cuándo se transmite |
|---|---|
| Un documento por cada operación | En el momento en que se realiza la compra |
| Operaciones acumuladas semanalmente con un mismo proveedor | A más tardar el último día hábil de la semana en que se hicieron las compras |
| Falla tecnológica de la DIAN o del comprador | En un plazo máximo de 48 horas contadas a partir del día siguiente a aquel en que se restablece el servicio de la DIAN (art. 11) o se supera el inconveniente propio (art. 12). Si la falla fue tuya, guarda los soportes del inconveniente |
Los documentos y sus notas de ajuste se conservan en los términos del artículo 632 del ET (art. 21 de la Resolución 000167).
Cómo emitir el documento soporte en la solución gratuita de la DIAN
Estos pasos resumen los dos instructivos oficiales de la DIAN para la solución gratuita (versión 1, septiembre de 2022). Las pantallas pueden haber cambiado desde entonces.
Paso 1: regístrate en el ambiente de habilitación
En dian.gov.co, sección de factura electrónica, entra a "Habilitación". El acceso llega como token al correo del RUT. En "Registro y habilitación" > "Documentos electrónicos" eliges el documento soporte y te registras como facturador (OFE) o no facturador (NO OFE).
Paso 2: asocia la solución gratuita como modo de operación
Las opciones son la solución gratuita, un software propio o el de un proveedor tecnológico. Si ya eres facturador electrónico, al asociar el modo de operación el estado pasa directamente a "Habilitado", sin set de pruebas. Si no eres facturador, debes superar un set de pruebas con dos documentos soporte y una nota de ajuste aceptados. Si todavía no te has habilitado como facturador, lo explicamos en cómo habilitarse como facturador electrónico ante la DIAN.
Paso 3: verifica el certificado digital
En "Solución gratuita" > "Certificado digital" revisa que el certificado esté vigente o solicita uno sin costo. Ese certificado gratuito solo sirve para firmar si usas la solución gratuita como modo de operación. Lo explicamos con capturas en la guía del certificado digital gratis de la DIAN.
Paso 4: pide y asocia la numeración
Solicita la autorización de numeración del documento soporte en el MUISCA. Luego, en el ambiente de producción, ve a "Configuración" > "Rangos de numeración", asocia el software con esa autorización y pulsa "Agregar". Para las notas de ajuste se crea una numeración manual distinta desde la propia solución gratuita.
Paso 5: configura vendedores y productos
En "Configuración" crea al vendedor y el producto o servicio con "Crear nuevo +". El campo código no admite caracteres especiales.
Paso 6: diligencia, previsualiza y firma
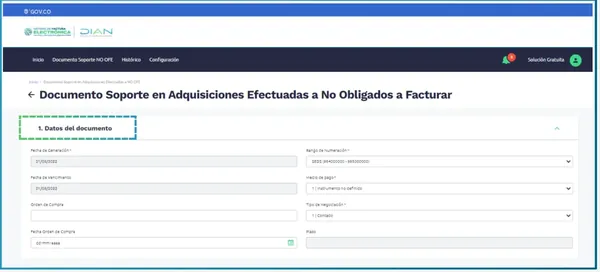
Entra al botón "Documento Soporte en Adquisiciones para no Obligados a Facturar" y llena el formulario. La sección 1 lleva los datos del documento (fechas, rango de numeración, medio de pago y tipo de negociación). La sección 2 lleva tus propios datos como comprador, la 3 los del vendedor y la 4 el detalle del producto o servicio. Las secciones 5 a 9 son opcionales. Pulsa "Previsualizar", corrige los campos que el sistema marque en rojo y termina con "Firmar y guardar".
Lo emitido queda en "Documentos enviados", con el XML, el PDF y la respuesta de validación (AppResponse). Solo tiene valor fiscal lo generado en producción, no en habilitación.
Nota de ajuste al documento soporte
El documento soporte no se borra ni se edita. La Resolución 000167 define la nota de ajuste como el documento electrónico con el que se anula o se corrige un documento soporte ya transmitido. Tiene su propio CUDS y se transmite a la DIAN igual que el documento original. Según el artículo 5, debe contener como mínimo:
- La denominación expresa de nota de ajuste del documento soporte.
- Una numeración consecutiva interna de quien la genera.
- Su propio CUDS y su fecha de generación.
- El número, la fecha y el CUDS del documento soporte que ajusta.
- Los datos de vendedor y comprador, la descripción, el valor total y la firma.
En la solución gratuita la generas desde "Documentos enviados": marcas el documento y eliges "Generar nota de ajuste". Úsala si te equivocaste en el valor, el proveedor o la descripción, o si la compra se reversó. Puedes generarla mientras no haya quedado en firme la declaración en la que usaste el costo, la deducción o el IVA descontable, y el número del documento anulado o corregido no se puede volver a usar (art. 5 de la Resolución 000167). Si el documento era físico, porque el comprador no es facturador, la nota de ajuste también puede ser física (parágrafo 3 del art. 19).
No la confundas con las notas crédito y débito, que ajustan una factura electrónica emitida por el vendedor. Las explicamos en notas crédito y débito en la factura electrónica.
Relación con los artículos 771-2 y 616-1 del Estatuto Tributario
Artículo 771-2. Es la regla de procedencia de costos, deducciones e IVA descontable. Exige factura con los requisitos de los artículos 617 y 618, o documento equivalente, y solo cuando no existe la obligación de facturar admite el documento soporte. Por eso este documento no reemplaza la factura de un proveedor que sí estaba obligado a expedirla. Más detalle en qué acepta la DIAN como soporte de costos y deducciones en 2026.
Artículo 616-1. Define el sistema de facturación: la factura de venta, los documentos equivalentes y los demás documentos electrónicos que determine la DIAN. Ese artículo también dice tres cosas que conviene tener presentes:
- Salvo sanción específica, no transmitir en debida forma los documentos del sistema de facturación remite al artículo 651; expedirlos sin requisitos, al 652, y no expedirlos, al 652-1. Como el documento soporte electrónico vive en ese sistema, ese régimen puede aplicar, aunque la consecuencia más directa es el rechazo del costo o del IVA descontable.
- El tiquete POS no da derecho a costos, deducciones ni IVA descontable (parágrafo 2).
- Cuando compras a crédito o con plazo para el pago y el proveedor sí te expide factura electrónica, el soporte no es el documento soporte. Lo que se exige es confirmar el recibido de la factura (evento 030) y de los bienes o servicios (evento 032). Lo explicamos en las obligaciones del receptor de facturas electrónicas.
Muchas empresas cuidan el documento soporte de las compras informales y dejan sin eventos las facturas de sus proveedores formales. Si ese es tu caso, SisteAcuse automatiza el acuse de recibo (030), el recibo del bien o servicio (032) y la aceptación expresa (033) de las facturas que recibes. SisteAcuse no emite documentos soporte: para eso usa la solución gratuita de la DIAN o tu software de facturación.
Factura electrónica vs. documento soporte vs. documento equivalente
| Aspecto | Factura electrónica de venta | Documento soporte (no obligados) | Documento equivalente |
|---|---|---|---|
| Quién lo expide | El vendedor obligado a facturar | El comprador | El vendedor, en operaciones específicas |
| Cuándo se usa | Regla general de toda venta de un obligado a facturar | Compras a sujetos no obligados a facturar (art. 1.6.1.4.3 del DUR) | Tiquete POS, transporte de pasajeros, boletas de cine, extractos y los demás que señale la DIAN |
| Código único | CUFE | CUDS | CUDE, en su versión electrónica (Resolución 000165 de 2023) |
| ¿Soporta costos e IVA descontable? | Sí, con los requisitos de los arts. 617 y 618 y, en compras a crédito, con los eventos 030 y 032 | Sí, si cumple el art. 1.6.1.4.12 y, siendo facturador el comprador, se transmite. Para el IVA descontable también debe acreditarse la retención practicada (art. 437-2, num. 3 del ET; parágrafo 1 del art. 1.6.1.4.12 del DUR) | Según el tipo: el tiquete POS no soporta costos ni IVA descontable |
| Ajustes | Notas crédito y débito | Nota de ajuste | Nota de ajuste del documento equivalente electrónico |
| Norma principal | Arts. 615, 616-1 y 617 del ET; Res. 000165 de 2023 | Art. 771-2 del ET; art. 1.6.1.4.12 del DUR; Res. 000167 de 2021 | Art. 1.6.1.4.6 del DUR; Res. 000165 de 2023 |
Para el panorama completo del sistema, revisa la guía de factura electrónica en Colombia 2026.
Errores frecuentes
- Hacer documento soporte a un proveedor obligado a facturar. Si es responsable de IVA o ya factura electrónicamente, lo que necesitas es su factura. Revisa su RUT antes de pagar.
- Soportar pagos a plataformas extranjeras con el extracto o el recibo de la plataforma. La DIAN ya dijo que no basta (Concepto 1932 de 2025).
- Generarlo en papel siendo facturador electrónico, o hacerlo electrónico y no transmitirlo en el plazo de la modalidad elegida.
- Usar una numeración que no está autorizada, o que no se asoció en "Rangos de numeración" en producción.
- Corregir con un documento nuevo en vez de una nota de ajuste: duplica el costo.
Preguntas frecuentes
¿Qué es el CUDS?
Es el código único de documento soporte: un valor alfanumérico calculado con los datos del documento según el anexo técnico de la Resolución 000167 de 2021. Identifica cada documento soporte y cada nota de ajuste, igual que el CUFE identifica una factura electrónica.
¿Puedo hacer un solo documento soporte por todas las compras de la semana?
Sí, pero solo con un mismo proveedor, y debes transmitirlo a más tardar el último día hábil de esa semana. Si los proveedores son distintos, haces un documento por cada uno.
¿Si no soy facturador electrónico debo transmitir el documento soporte?
No. Lo generas en forma física con los requisitos del art. 1.6.1.4.12 del DUR y lo conservas por si la DIAN lo pide. Puedes, si quieres, generarlo electrónicamente en la solución gratuita, pero como no facturador debes superar primero el set de pruebas.
¿Necesito documento soporte para pagar publicidad en Meta o Google?
Según el Concepto DIAN 1932 de 2025, sí: esos prestadores del exterior no están obligados a facturar en Colombia. El tratamiento del IVA de esos servicios es un tema aparte que conviene revisar con tu contador.
¿La Resolución 000167 de 2021 sigue vigente?
Su contenido sigue rigiendo, pero hoy está compilado en la Resolución Única DIAN 000227 de 2025 (artículos 1.5.2.1.1 y siguientes). Por eso verás citadas las dos normas.
Fuentes
- Resolución DIAN 000167 de 2021 (Normograma DIAN)
- Resolución DIAN 000488 de 2022 (Normograma DIAN)
- Decreto 358 de 2020 (Normograma DIAN)
- Decreto 442 de 2023 (Normograma DIAN)
- Estatuto Tributario (Normograma DIAN)
- Resolución DIAN 000238 de 2025 (Normograma DIAN)
- Oficio DIAN 1932 de 2025 (Normograma DIAN)
- INCP: Concepto DIAN 192 de 2025 (PDF)
- ICEF: Resolución DIAN 000227 de 2025, resolución única
- DIAN: documento soporte en adquisiciones a no obligados a facturar
- DIAN: lo que deberías saber del documento soporte
- DIAN: videos e instructivos del documento soporte
- DIAN: generación del documento soporte en la solución gratuita (PDF)
- DIAN: registro y selección del modo de operación del documento soporte (PDF)
- DIAN: facturación gratuita (micrositio)
- DIAN: marco normativo del documento equivalente electrónico